Domain dauernachtwache.de kaufen?
Wir ziehen mit dem Projekt
dauernachtwache.de um.
Sind Sie am Kauf der Domain
dauernachtwache.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dauernachtwache.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Schichtdienst oder dauerhafte Nachtschicht?
Die Entscheidung zwischen Schichtdienst und dauerhafter Nachtschicht hängt von verschiedenen Faktoren ab. Schichtdienst ermöglicht eine abwechslungsreichere Arbeitszeitgestaltung und kann für manche Menschen besser mit ihrem persönlichen Rhythmus vereinbar sein. Dauerhafte Nachtschicht kann jedoch zu langfristigen gesundheitlichen Problemen führen und die Work-Life-Balance beeinträchtigen. Es ist wichtig, die individuellen Bedürfnisse und Vorlieben zu berücksichtigen, um die richtige Entscheidung zu treffen. **


Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
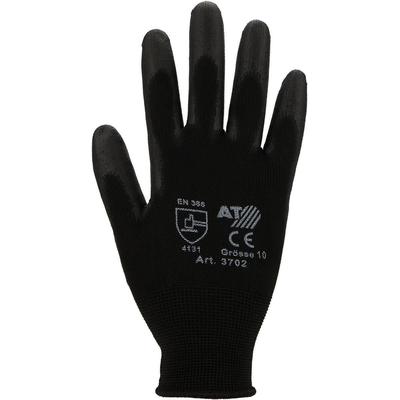
Ulith Feinstrick Montagehandschuhe schwarz Gr. 11 - PU-Beschichtet für sicheren Halt & Schutz im ArbeitsalltagHochwertige Feinstrick Montagehandschuhe mit PU-Beschichtung – Optimaler Schutz in Schwarz, Größe 11 Die Feinstrick Montagehandschuhe mit PU-Beschichtung in Schwarz, Größe 11, sind speziell für anspruchsvolle Arbeiten in Handwerk und Industrie...19,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
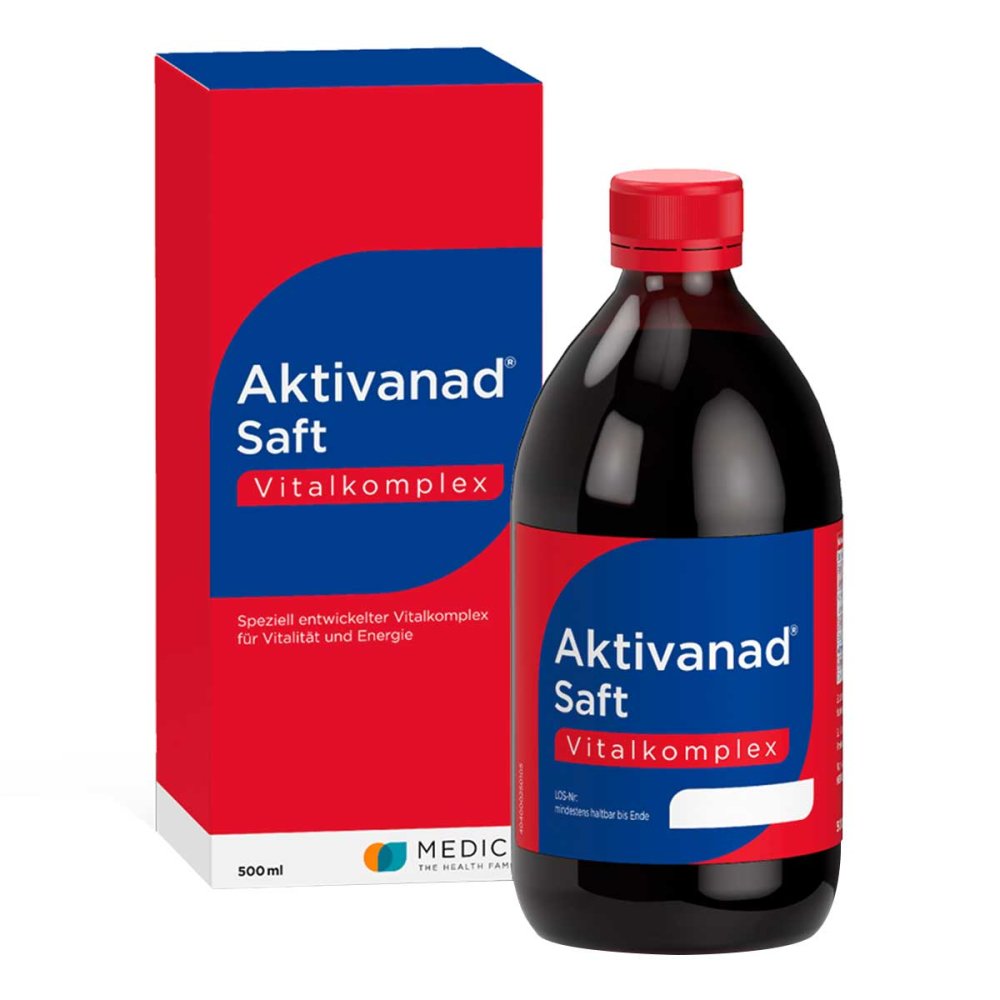
MEDICE Arzneimittel Pütter GmbH&Co.KG Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel 11278307Anwendungsgebiet von Aktivanad Saft bei Erschöpfung wegen Vitamin-B MangelAktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel ist ein Nahrungsergänzungsmittel mit Rinderleberextrakt, Hefeextrakt und Hagebuttenextrak. Die traditionelle Flüssigkeit ist zum Einnehmen und beinhaltet einen speziell entwickelten Vitalkomplex für neue Energie. Der Alltag verlangt viel ab. Neben Familie, Beruf und Zeitdruck begleitet einen der alltägliche Stress. Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel verfügt mit seinen Inhaltsstoffen über eine komplexe Rezeptur sowie Vitamin B12 und Zink, die den Körper darin unterstützen, ein starkes Immunsystem aufrecht zu erhalten und essentielle Stoffwechselprozesse ablaufen zu lassen. Vitamin B12 und Zink fördern zudem Ihre Konzentration und Leistungsfähigkeit, wenn Sie mal wieder Höchstleistungen zu vollbringen haben. Wirkungsweise von Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel Vitamin B12 und Zink tragen zu einer normalen Funktion des Immunsystems bei Vitamin B12 trägt zu einem normalen Energiestoffwechsel bei Vitamin B12 trägt zur Verringerung von Müdigkeit und Ermüdung bei Zink trägt zu einer normalen kognitiven Funktion bei Zink trägt zu einem normalen Stoffwechsel von Makronährstoffen bei Zink trägt dazu bei, die Zellen vor oxidativem Stress zu schützen Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel: Wasser, Zucker, Glucosesirup, Alkohol, Rinderleberextrakt, Farbstoff Ammonsulfit-Zuckerkulör, Hefeextrakt, Coffein, Säureregulator Natriumhydroxid, Säuerungsmittel Citronensäure, Konservierungsmittel Natriumbenzoat, Hagebuttenextrakt, Zinkgluconat, Aromen Nährwertdeklaration pro Portion 15 ml / pro 30 ml / pro 100 ml Brennwert/Energie: 132 KJ/31 kcal / 265 KJ/63 kcal / 883 kJ/209 kcal / 3,2 % RDA Fett: < 0,1 g / < 0,1 g / < 0,1 g / < 0,1 davon22,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bestimmt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden in Deutschland festgelegt und erhoben. Sie ist eine der wichtigsten Einnahmequellen für die Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag eines Unternehmens und wird auf Basis eines festgelegten Hebesatzes berechnet. Dieser Hebesatz wird von den Gemeinden individuell festgelegt und kann je nach Standort variieren. Unternehmen müssen ihre Gewerbesteuererklärung beim zuständigen Finanzamt einreichen, das die Angaben prüft und die Steuer festsetzt. **
-
Wer bekommt die Gewerbesteuer?
Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland wirtschaftlich tätig sind. Sie wird von der jeweiligen Gemeinde erhoben, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und kann je nach Gemeinde unterschiedlich sein. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Gemeinden und dient der Finanzierung von kommunalen Aufgaben und Infrastrukturmaßnahmen. **
-
Wie Gewerbesteuer berechnen Beispiel?
Wie Gewerbesteuer berechnen Beispiel? Die Gewerbesteuer wird auf den Gewinn eines Gewerbebetriebs erhoben. Um die Gewerbesteuer zu berechnen, wird der Gewerbeertrag ermittelt und mit dem Gewerbesteuerhebesatz der jeweiligen Gemeinde multipliziert. Ein Beispiel: Ein Unternehmen hat einen Gewerbeertrag von 100.000 Euro und der Gewerbesteuerhebesatz der Gemeinde beträgt 400 Prozent. Die Gewerbesteuer würde dann 4.000 Euro betragen. Es gibt jedoch auch Freibeträge und Hinzurechnungen, die die Berechnung beeinflussen können. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **

Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
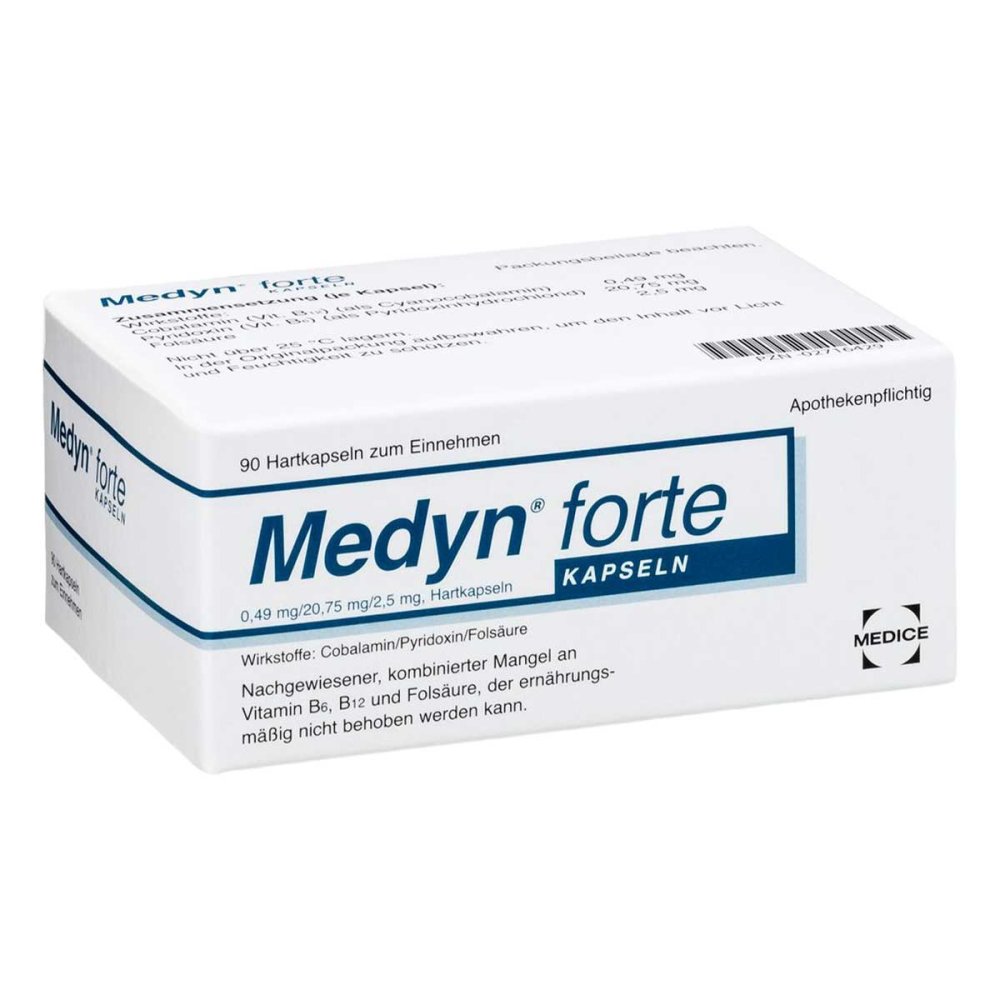
Medyn forte bei Erschöpfung durch Vitamin-MangelAnwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc23,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ulith Feinstrick Montagehandschuhe schwarz Gr. 11 - PU-Beschichtet für sicheren Halt & Schutz im ArbeitsalltagHochwertige Feinstrick Montagehandschuhe mit PU-Beschichtung – Optimaler Schutz in Schwarz, Größe 11 Die Feinstrick Montagehandschuhe mit PU-Beschichtung in Schwarz, Größe 11, sind speziell für anspruchsvolle Arbeiten in Handwerk und Industrie...19,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDICE Arzneimittel Pütter GmbH&Co.KG Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel 11278307Anwendungsgebiet von Aktivanad Saft bei Erschöpfung wegen Vitamin-B MangelAktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel ist ein Nahrungsergänzungsmittel mit Rinderleberextrakt, Hefeextrakt und Hagebuttenextrak. Die traditionelle Flüssigkeit ist zum Einnehmen und beinhaltet einen speziell entwickelten Vitalkomplex für neue Energie. Der Alltag verlangt viel ab. Neben Familie, Beruf und Zeitdruck begleitet einen der alltägliche Stress. Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel verfügt mit seinen Inhaltsstoffen über eine komplexe Rezeptur sowie Vitamin B12 und Zink, die den Körper darin unterstützen, ein starkes Immunsystem aufrecht zu erhalten und essentielle Stoffwechselprozesse ablaufen zu lassen. Vitamin B12 und Zink fördern zudem Ihre Konzentration und Leistungsfähigkeit, wenn Sie mal wieder Höchstleistungen zu vollbringen haben. Wirkungsweise von Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel Vitamin B12 und Zink tragen zu einer normalen Funktion des Immunsystems bei Vitamin B12 trägt zu einem normalen Energiestoffwechsel bei Vitamin B12 trägt zur Verringerung von Müdigkeit und Ermüdung bei Zink trägt zu einer normalen kognitiven Funktion bei Zink trägt zu einem normalen Stoffwechsel von Makronährstoffen bei Zink trägt dazu bei, die Zellen vor oxidativem Stress zu schützen Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Aktivanad Saft bei Erschöpfung wegen Vitamin-B Mangel: Wasser, Zucker, Glucosesirup, Alkohol, Rinderleberextrakt, Farbstoff Ammonsulfit-Zuckerkulör, Hefeextrakt, Coffein, Säureregulator Natriumhydroxid, Säuerungsmittel Citronensäure, Konservierungsmittel Natriumbenzoat, Hagebuttenextrakt, Zinkgluconat, Aromen Nährwertdeklaration pro Portion 15 ml / pro 30 ml / pro 100 ml Brennwert/Energie: 132 KJ/31 kcal / 265 KJ/63 kcal / 883 kJ/209 kcal / 3,2 % RDA Fett: < 0,1 g / < 0,1 g / < 0,1 g / < 0,1 davon22,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Schichtdienst oder dauerhafte Nachtschicht?
Die Entscheidung zwischen Schichtdienst und dauerhafter Nachtschicht hängt von verschiedenen Faktoren ab. Schichtdienst ermöglicht eine abwechslungsreichere Arbeitszeitgestaltung und kann für manche Menschen besser mit ihrem persönlichen Rhythmus vereinbar sein. Dauerhafte Nachtschicht kann jedoch zu langfristigen gesundheitlichen Problemen führen und die Work-Life-Balance beeinträchtigen. Es ist wichtig, die individuellen Bedürfnisse und Vorlieben zu berücksichtigen, um die richtige Entscheidung zu treffen. **
-
Wer bestimmt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden in Deutschland festgelegt und erhoben. Sie ist eine der wichtigsten Einnahmequellen für die Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag eines Unternehmens und wird auf Basis eines festgelegten Hebesatzes berechnet. Dieser Hebesatz wird von den Gemeinden individuell festgelegt und kann je nach Standort variieren. Unternehmen müssen ihre Gewerbesteuererklärung beim zuständigen Finanzamt einreichen, das die Angaben prüft und die Steuer festsetzt. **
-
Wer bekommt die Gewerbesteuer?
Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland wirtschaftlich tätig sind. Sie wird von der jeweiligen Gemeinde erhoben, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und kann je nach Gemeinde unterschiedlich sein. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Gemeinden und dient der Finanzierung von kommunalen Aufgaben und Infrastrukturmaßnahmen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medyn forte bei Erschöpfung durch Vitamin-MangelAnwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc64,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDICE Arzneimittel Pütter GmbH&Co.KG Medyn forte bei Erschöpfung durch Vitamin-Mangel 02716429Anwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc60,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Gewerbesteuer berechnen Beispiel?
Wie Gewerbesteuer berechnen Beispiel? Die Gewerbesteuer wird auf den Gewinn eines Gewerbebetriebs erhoben. Um die Gewerbesteuer zu berechnen, wird der Gewerbeertrag ermittelt und mit dem Gewerbesteuerhebesatz der jeweiligen Gemeinde multipliziert. Ein Beispiel: Ein Unternehmen hat einen Gewerbeertrag von 100.000 Euro und der Gewerbesteuerhebesatz der Gemeinde beträgt 400 Prozent. Die Gewerbesteuer würde dann 4.000 Euro betragen. Es gibt jedoch auch Freibeträge und Hinzurechnungen, die die Berechnung beeinflussen können. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.